Pró-labore parece simples: é o "salário" que o sócio tira da própria empresa. Mas o valor escolhido — muitas vezes definido no chute, lá na abertura — carrega consequências que só aparecem meses ou anos depois.
Pró-labore não é a mesma coisa que distribuição de lucro
Pró-labore é remuneração pelo trabalho do sócio na empresa, e sobre ele incide INSS — hoje com alíquota de 11%, respeitando um teto de contribuição de R$ 8.475,55. Distribuição de lucro é diferente: é a parte do resultado da empresa que vai para o sócio, e pode ser isenta de imposto quando bem estruturada. Confundir os dois — ou tratar tudo como uma única "retirada" — é onde muitos pequenos empresários perdem dinheiro sem perceber.
Por que o valor baixo demais também é um problema
É comum ver pró-labore definido no valor mínimo possível, só para "cumprir a formalidade", com o resto saindo como distribuição de lucro. Isso reduz o INSS pago no curto prazo — mas também reduz a base de aposentadoria do sócio, o valor de benefícios como auxílio-doença, e pode chamar atenção em uma fiscalização, se a proporção entre pró-labore e lucro distribuído parecer artificial demais para o tipo de atividade.
O valor certo depende de mais do que INSS
Definir o pró-labore ideal cruza pelo menos três coisas: o Fator R (que, em algumas atividades de serviço, muda diretamente a alíquota do Simples Nacional pago pela empresa), a proteção previdenciária que o sócio quer ter, e o quanto sobra de fato depois de todos os descontos. Um número que parece bom isoladamente pode ser ruim quando olhado ao lado desses outros três fatores.
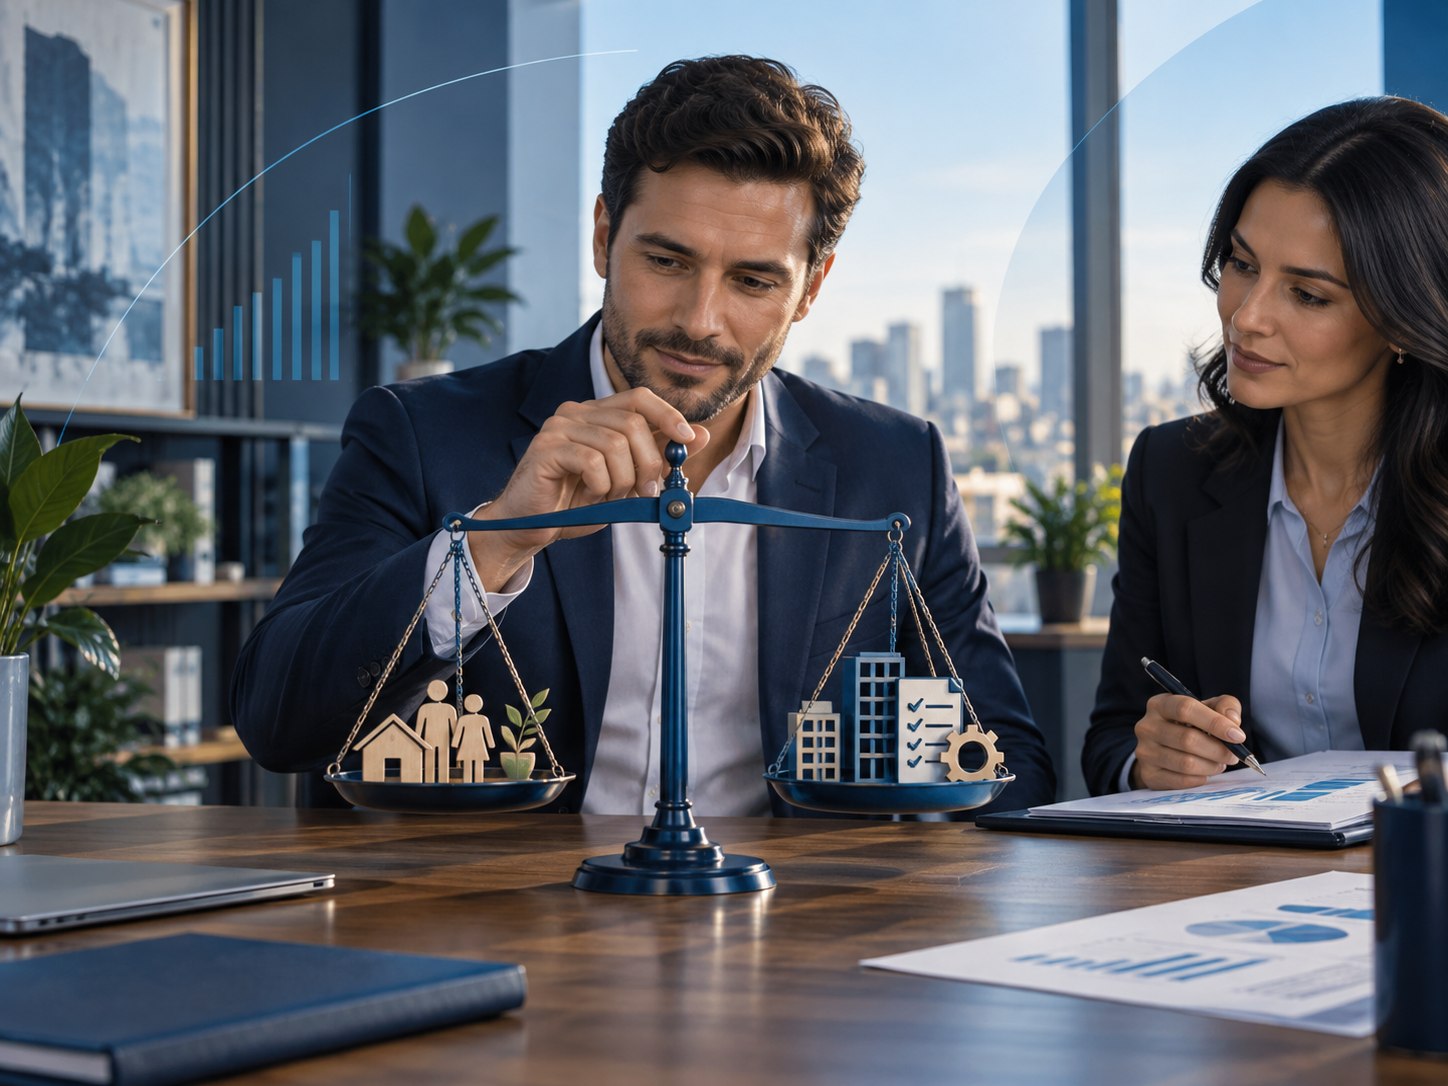
O pró-labore certo não é o mais barato nem o mais alto. É o que equilibra imposto, aposentadoria e o resultado real da empresa.
Como o Setor Pessoal ajusta isso caso a caso
Não existe fórmula pronta que sirva para toda empresa — o valor ideal muda conforme a atividade, o faturamento e os planos do sócio para o futuro. É exatamente esse ajuste, caso a caso, que o Setor Pessoal da Informe faz com cada cliente.